

A expansão das montadoras chinesas no Brasil deixou de ser apenas uma disputa por preços e modelos elétricos. Com participação próxima de 23% dos emplacamentos de automóveis e comerciais leves em outubro de 2026, as fabricantes asiáticas ampliaram a concorrência com as marcas tradicionais e passaram a disputar espaço com empresas que historicamente dominam o mercado nacional. No mesmo mês, a Fiat, líder entre as marcas individuais, respondeu por aproximadamente 18% das vendas.
O avanço é resultado de uma combinação de escala industrial, domínio tecnológico e controle de etapas estratégicas da cadeia produtiva. Para Julio Woolley, economista e especialista em finanças internacionais, a capacidade chinesa de produzir em grandes volumes é um dos principais fatores que explicam a competitividade dessas fabricantes.
“A China produz num volume que nenhum outro país acompanha, e isso derruba muito o custo por unidade. Além disso, domina a cadeia da bateria, que hoje é a peça mais cara do carro elétrico. Com isso, consegue colocar no mercado um carro com mais tecnologia pelo mesmo preço de um modelo tradicional, ou até mais barato”, afirma.
A expansão das montadoras chinesas também ocorre em meio à transição da indústria automotiva para novas tecnologias de motorização. Segundo Woolley, a maior presença de veículos híbridos e elétricos nas vendas brasileiras favorece as fabricantes que já desenvolveram escala e capacidade tecnológica nesses segmentos.
VEJA TAMBÉM:
- “Imposto do pecado” vai encarecer carros no Brasil a partir de 2027: veja quais
- Produção nacional avança, mas desaceleração na China ameaça indústria automotiva
Liderança de montadoras chinesas depende de investimentos e pós-venda
A possibilidade de as marcas chinesas assumirem a liderança do mercado brasileiro no curto prazo, entretanto, não depende apenas do ritmo de crescimento das vendas. Para o economista, três fatores serão determinantes: nacionalização da produção, estrutura de concessionárias e assistência técnica e valor de revenda dos veículos.
A produção local ganha importância diante das mudanças na política tarifária brasileira. A partir de janeiro de 2027, veículos eletrificados desmontados (CKD) também estarão sujeitos à alíquota de 35% de imposto de importação, conforme o cronograma antecipado pelo governo federal. A medida aumenta a importância dos investimentos em fábricas e na cadeia produtiva instalada no país.
“O elétrico importado pronto já paga 35% de imposto desde julho, e a partir de janeiro de 2027 os kits montados aqui também passam a pagar. Então cresce quem fabricar de verdade no Brasil”, avalia Woolley.
O segundo fator, considerado pelo especialista o mais importante, é a consolidação das redes de concessionárias e do pós-venda. A disponibilidade de peças, assistência técnica e manutenção pode influenciar diretamente a decisão de compra e a confiança do consumidor em marcas que ainda estão construindo sua presença no país.
“Não adianta só vender o carro. Se falta assistência e peça, o consumidor fica com o carro parado, esperando importação. E, se a marca não se consolidar no país, ele fica com um carro difícil de manter e de revender”, afirma.
A percepção sobre o valor de revenda também começa a ganhar espaço na disputa. Segundo Woolley, dados da Tabela Fipe indicam que, entre os modelos mais vendidos analisados, os elétricos da BYD perderam menos valor em um ano do que alguns veículos a combustão e híbridos. O comportamento, porém, não é uniforme: elétricos importados e de maior preço apresentaram desvalorizações mais acentuadas.

Concorrência pode acelerar transformação da indústria
A expansão das montadoras chinesas representa, ao mesmo tempo, uma oportunidade para os consumidores e um desafio para as fabricantes tradicionais. A maior concorrência tende a pressionar preços e ampliar a oferta de tecnologia, mas também exige uma resposta das empresas já estabelecidas no Brasil.
Projeções da Bright Consulting indicam que as marcas chinesas podem alcançar 30% do mercado brasileiro de veículos leves até 2030. Em um cenário no qual as montadoras tradicionais não acelerem seus investimentos, essa participação poderia chegar a 40%.
Para Woolley, os efeitos também serão sentidos na cadeia de fornecedores. Empresas capazes de competir em custos e adaptar seus produtos às necessidades das novas fábricas poderão encontrar oportunidades, enquanto fornecedores muito dependentes de componentes de motores a combustão tendem a enfrentar dificuldades.
“A ameaça ou a oportunidade depende da velocidade de reação. Para o consumidor, o efeito já é positivo: mais concorrência segura os preços e traz mais tecnologia pelo mesmo valor. Para a indústria tradicional, é uma ameaça concreta”, afirma.
O ritmo dessa transformação, contudo, também estará condicionado a fatores econômicos. O aumento das tarifas de importação, a reação das montadoras tradicionais e o custo do crédito podem limitar a velocidade de expansão das fabricantes chinesas. Com a Selic em 13,75% ao ano, o financiamento de veículos continua sendo um obstáculo para parte dos consumidores.
VEJA TAMBÉM:
- O que a experiência de outros países revela sobre o futuro dos carros elétricos no Brasil
- “Modelo BYD” de produção ameaça 90% dos empregos automotivos no Brasil, diz Stellantis
Participação das montadoras chinesas cresce 575% em três anos no Brasil
A participação das marcas chinesas no mercado brasileiro de automóveis e comerciais leves saltou de 2,86% em 2023 para 19,32% nos dez primeiros meses de 2026. O crescimento foi impulsionado principalmente pela expansão de fabricantes como BYD, GWM e CAOA Chery, que ampliaram a oferta de veículos eletrificados e passaram a disputar consumidores em diferentes faixas de preço.
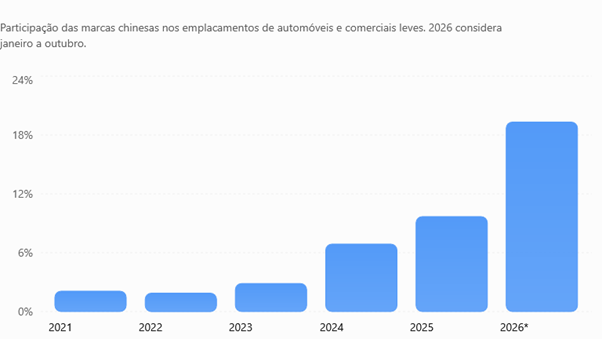
O avanço nos emplacamentos também é acompanhado pelo aumento do interesse dos consumidores. Dados do Google Trends mostram que as buscas por marcas chinesas ganharam relevância no Brasil ao longo dos últimos cinco anos.
Enquanto a Fiat (em verde no gráfico abaixo) manteve a liderança em interesse de pesquisa, com índices que oscilaram entre 70 e 100 pontos, as tradicionais Chevrolet (roxo) e Volkswagen (laranja) apresentaram variações mais moderadas, na faixa de 15 a 33 pontos.
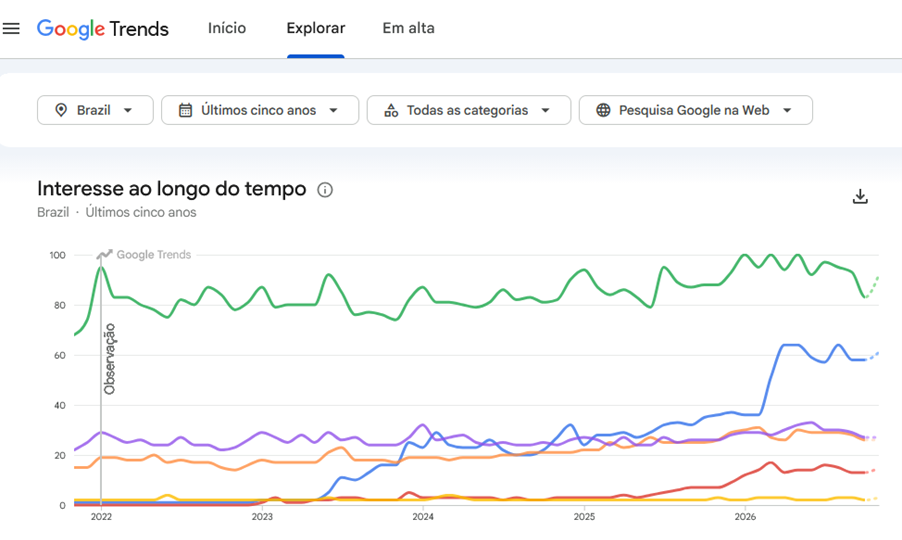
A principal mudança foi protagonizada pela BYD (azul), que partiu de níveis próximos de zero até meados de 2023, superou Volkswagen e Chevrolet entre 2024 e 2025 e registrou picos de 64 pontos em 2026, alcançando a segunda posição entre as marcas analisadas. A GWM (vermelho) também apresentou crescimento a partir de 2025, chegando a 17 pontos, enquanto a Caoa Chery (amarelo) manteve índices relativamente estáveis, entre 2 e 4 pontos.
Os índices do Google Trends variam de zero a 100 e representam o interesse relativo de pesquisa em determinado período, não o volume absoluto de buscas nem a participação de mercado das marcas.
** Esta reportagem faz parte de uma parceria com o Google, que apoia projetos jornalísticos baseados em dados do Google Trends. A apuração é de responsabilidade exclusiva da Gazeta do Povo, sem qualquer interferência editorial do Google.
VEJA TAMBÉM:
- Chevrolet vence disputa com BYD, mas chinesa coloca Dolphin Mini no pódio
Autor: Gazeta do Povo